Даже глубоко погружаясь в тему финансов и инвестиций, можно годами не понимать причины роста рынков, природу финансовых пузырей или смысл диверсификации. Чтобы восполнить эти пробелы, мы собрали 50 ключевых работ — от научных статей до эссе и современных блогов, — которые сформировали современное представление о деньгах.

В наш список вошли труды таких известных практиков и теоретиков, как Гарри Марковиц, Уоррен Баффетт и Нассим Талеб. Это не рейтинг лучших книг, а набор инструментов для решения конкретных задач: один текст объясняет суть диверсификации, другой разбирает типичные ошибки инвесторов, третий показывает, как комиссии съедают капитал. Подборка будет полезна всем — от тех, кто только начинает формировать финансовую подушку, до опытных сберегателей, желающих изучить первоисточники вместо их пересказов.
Большинство этих материалов написаны на английском языке без учёта российских реалий. Поэтому мы выделили те идеи, которые применимы к отечественному рынку в 2026 году. В дальнейшем каждую из этих 50 работ мы разберём подробно, а пока коротко рассказываем, какой именно финансовый вопрос помогает решить каждая из них.
Теория портфеля и устройство рынков
Этот раздел — основа основ. Без понимания этих работ сложно осмысленно говорить о диверсификации, риске или эффективности рынков.
Статья «Выбор портфеля» в The Journal of Finance, 1952
Оригинальное название: Portfolio Selection
Автор: Гарри Марковиц
Марковиц — знаменитый американский экономист, которого называют отцом современного инвестирования. Его статья заложила фундамент широко известной теории портфеля. Марковиц показал, что риск портфеля зависит не только от отдельных активов, но и от взаимосвязей между ними.
Экономист математически обосновал идею диверсификации — доказал, что правильно подобранный набор активов снижает риск без потери доходности. За это Марковиц в 1990 году получил Нобелевскую премию по экономике.
Для российского инвестора: диверсификация работает на Московской бирже точно так же, как и на любой другой.
Статья «Эффективные рынки капитала» в The Journal of Finance, 1970
Оригинальное название: Efficient Capital Markets
Автор: Юджин Фама
В своей статье американец Юджин Фама, будущий нобелевский лауреат по экономике (2013), даёт ответ на вопрос, можно ли стабильно обыгрывать рынок, анализируя публичные данные.
Фама систематизировал гипотезу эффективного рынка: цены активов в любой момент отражают всю доступную информацию. Из этого следует, что регулярно получать сверхдоходность только за счёт анализа данных нельзя.
Для российского инвестора: российский рынок менее информационно эффективный, чем американский. На нём сохраняются возможности для активного управления, поиска недооценённых активов. Но это требует времени, дисциплины и готовности к ошибкам. Для большинства самым надёжным выбором остаётся пассивная стратегия
Статья «Цены капитальных активов: теория рыночного равновесия в условиях риска» в Journal of Finance, 1964
Оригинальное название: Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Ris
Автор: Уильям Шарп
Шарп — лауреат Нобелевской премии по экономике 1990 года. В статье он представил модель CAPM, описывающую связь между риском актива и его ожидаемой доходностью.
Основная идея: инвестор должен получать большую прибыль, если идёт на больший риск. Ключевое понятие — бета, мера систематического риска, который нельзя устранить диверсификацией. Модель стала стандартом для оценки активов и портфелей.
Для российского инвестора: CAPM в чистом виде плохо работает на развивающихся рынках, но понятие «систематический риск» и логика соотношения «риск / доходность» универсальны.
Статья «Стоимость капитала, корпоративные финансы и теория инвестиций» в American Economic Review, 1958
Оригинальное название: The Cost of Capital, Corporation Finance and the Theory of Investment
Авторы: Франко Модильяни и Мертон Милле
В статье знаменитые американские экономисты показали, что в идеальных условиях рыночная стоимость компании не зависит от того, как она финансируется — за счёт собственного капитала (акций) или заёмного (кредитов и облигаций). Стоимость определяется исключительно производительностью активов компании и рисками бизнеса.
Для российского инвестора: работа даёт практический инструмент для оценки рисков и стоимости компаний, особенно в условиях высокой ключевой ставки и жёсткой денежно-кредитной политики.
Статья «Действительно ли цены на акции колеблются слишком сильно, чтобы их можно было оправдать последующим изменением дивидендов» в American Economic Review, 1981
Оригинальное название: Do Stock Prices Move Too Much to Be Justified by Subsequent Changes in Dividend
Автор: Роберт Шиллер
Шиллер — профессор Йельского университета и лауреат Нобелевской премии по экономике за 2013 год. В статье он показал, что волатильность рынка трудно объяснить одними изменениями фундаментальных показателей. Колебания усиливаются эмоциями инвесторов. Это поставило под сомнение гипотезу эффективного рынка и легло в основу теории поведенческих финансов.
Для российского инвестора: российский рынок исторически демонстрирует высокую волатильность. Шиллер доказал, что сильные колебания цен чаще всего вызваны не изменением фундаментальной стоимости компаний, а психологией толпы.
Статья «Кросс-секция ожидаемой доходности акций» в Journal of Finance, 1992
Оригинальное название: The Cross-Section of Expected Stock Returns
Авторы: Юджин Фама и Кеннет Френч
Авторы обнаружили, что доходность акций лучше объясняется не одним рыночным риском, а ещё двумя факторами: размером компании и её стоимостью. Так появилась знаменитая трёхфакторная модель Фамы — Френча, ставшая основой факторного инвестирования.
Для российского инвестора: модель подтверждает, что стратегия покупки стабильных недооценённых компаний с понятными дивидендными выплатами оказывается крайне эффективной на длинной дистанции.
Книга «Одураченные случайностью», 2001
Оригинальное название: Fooled by Randomness
Автор: Нассим Талеб
Нассим Талеб — американский писатель, математик и бывший биржевой трейдер. В книге, принёсшей ему мировую известность, автор разбирает одну из главных ловушек инвестора: человек склонен видеть закономерность там, где сработала случайность.
Для российского инвестора: идеи Талеба особенно полезны для понимания того, почему несколько удачных сделок ещё не доказывают наличие у инвестора стратегии или способности предсказывать рынок.
Статья «Предпочтение ликвидности как поведение по отношению к риску» в The Review of Economic Studies, 1958
Оригинальное название: Liquidity Preference as Behavior Towards Risk
Автор: Джеймс Тобин
Тобин — лауреат Нобелевской премии по экономике 1981 года. Он расширил теорию Марковица, введя теоретическое понятие «безрискового актива» с почти гарантированной доходностью и описав, как инвесторы разделяют портфель между рискованными и безрисковыми инструментами.
Для российского инвестора: концепция помогает сбалансировать портфель с учётом соотношения доходности и риска, что особенно актуально в условиях высокой волатильности на российском рынке.
Инвестиции в LEGO: как зарабатывают на конструкторах и доступно ли это россиянам
Стоимостное инвестирование и оценка компаний
Этот блок — о том, как оценивать бизнес и находить недооценённые активы. Здесь работают тексты, которые читают управляющие фондами по всему миру.
Письмо акционерам Berkshire Hathaway, 1987
Оригинальное название: To the Shareholders of Berkshire Hathaway Inc
Автор: Уоррен Баффетт
В письме 1987 года один из самых успешных и известных инвесторов в мире развернул грэмовскую метафору «Мистера Рынка» и объяснил, почему волатильность — друг, а не враг долгосрочного инвестора. Письмо Баффетта стало хрестоматийным примером объяснения сложных идей простым языком.
Для российского инвестора: логика «покупай, когда страшно», работает, но требует железной дисциплины и финансовой подушки. Без них паника вынуждает продавать активы в самый неподходящий момент.
Письмо акционерам Berkshire Hathaway, 2016
Оригинальное название: To the Shareholders of Berkshire Hathaway Inc
Автор: Уоррен Баффетт
В этом письме Баффетт подвёл итоги своего пятидесятилетнего управления Berkshire и объяснил, почему индексные фонды для большинства инвесторов лучше активного управления. Письмо рассказывает о знаменитом пари с хедж-фондами о том, что пассивный индексный фонд превзойдёт их результаты за десять лет.
Для российского инвестора: российские БПИФ на индекс Мосбиржи — прямой аналог того, о чём говорит Баффетт. Сравнение комиссий активных и пассивных фондов актуально и здесь.
Все письма акционерам Berkshire Hathaway, 1965–2025
Автор: Уоррен Баффетт
Каждое письмо — мини-учебник по стоимостному инвестированию, корпоративному управлению и философии долгосрочного владения бизнесом. Баффетт писал 60 лет подряд, и совокупность писем образует уникальный корпус текстов о том, как думает один из самых успешных инвесторов в истории.
Для российского инвестора: письма доступны бесплатно на сайте Berkshire. Чтение хотя бы некоторых из них даёт хорошее понимание инвестиционной философии.
Книга «Анализ ценных бумаг», 1934
Оригинальное название: Security Analysis
Авторы: Бенджамин Грэм и Дэвид Додд
Грэм и Додд сформулировали принцип «запаса прочности»: покупать актив нужно со значительным дисконтом к его реальной стоимости, чтобы иметь буфер на случай ошибки в оценке. Этот принцип до сих пор является краеугольным камнем фундаментального анализа компаний.
Для российского инвестора: «запас прочности» особенно важен на рынках с высокой неопределённостью, а российский рынок именно таков.
Книга «Разумный инвестор», 1949
Оригинальное название: The Intelligent Investor
Автор: Бенджамин Грэм
Грэм — легендарный американский экономист, инвестор и преподаватель, которого по праву называют отцом стоимостного инвестирования. Он придумал образ «Мистера Рынка» — иррационального партнёра, который каждый день предлагает купить или продать долю бизнеса по случайной цене. Задача инвестора — использовать его иррациональность, а не поддаваться ей.
Для российского инвестора: «Мистер Рынок» на Московской бирже бывает особенно щедр на скидки в периоды паники — именно тогда стоит вспомнить Грэма. Если вы не готовы читать книгу целиком, ознакомьтесь с предисловием и главой 8 («Инвестор и колебания рынка»).
Книга «Обыкновенные акции и необыкновенные прибыли», 1958
Оригинальное название: Common Stocks and Uncommon Profits
Автор: Филип Фишер
Фишер — знаменитый американский инвестор, экономист и автор, который считается одним из главных создателей стратегии инвестирования в акции роста. В отличие от Бенджамина Грэма, он предлагает смотреть не только на цену и текущую прибыль, но и на качество менеджмента, перспективы отрасли и способность бизнеса расти.
Для российского инвестора: подход Фишера особенно полезен для анализа компаний, где текущая прибыль плохо отражает будущий потенциал.
Книга «Тёмная сторона стоимости», 2001
Оригинальное название: The Dark Side of Valuation
Автор: Асват Дамодаран
Дамодаран — профессор финансов из Школы бизнеса Стерна при Нью-Йоркском университете. В книге он показывает, почему оценка компаний с высокой неопределённостью (стартапы, убыточные компании) особенно сложна и где инвесторы систематически ошибаются.
Для российского инвестора: в условиях санкций и закрытой отчётности ряда российских компаний неопределённость при оценке особенно высока, и аргументы Дамодарана особенно актуальны.
Книга «Теория инвестиционной стоимости», 1938
Оригинальное название: The Theory of Investment Value
Автор: Джон Бёрр Уильямс
Уильямс — известный американский экономист, сформулировавший фундаментальный принцип концепции дисконтирования денежных потоков (DCF): стоимость актива определяется приведённой стоимостью его будущих денежных потоков.
Для российского инвестора: DCF требует прогноза будущих денежных потоков. На российском рынке с его высокой непредсказуемостью это особенно сложно, но именно поэтому понимание метода защищает от переоценки активов.
Индексные фонды, пассивное инвестирование и издержки
Работы этого блока объясняют, почему важно учитывать расходы, которые инвестор несёт при покупке и владении активами и почему большинство активных управляющих проигрывают рынку.
Статья «Эффективность взаимных фондов» в The Journal of Business, 1966
Оригинальное название: Mutual Fund Performance
Автор: Уильям Шарп
Шарп показал, насколько сложно активному управляющему стабильно обгонять рыночный бенчмарк после учёта расходов. Это важное продолжение его CAPM, но уже непосредственно про управление деньгами.
Для российского инвестора: статья помогает смотреть на результат ПИФа или брокерской стратегии не сам по себе, а в сравнении с подходящим индексом и после вычета всех комиссий.
Эссе «Первый индексный взаимный фонд», 1997
Оригинальное название: The First Index Mutual Fun
Автор: Джон Богл
В эссе Богл рассказывает историю создания им первого индексного фонда Vanguard и объясняет, почему низкие издержки становятся важнейшим преимуществом на длинном горизонте.
Для российского инвестора: БПИФ на индекс Мосбиржи — прямые аналоги фондов, о которых писал Богл. Даже небольшая разница в комиссиях на горизонте 20 лет превращается в значительную разницу в капитале.
Книга «Руководство разумного инвестора», 2007
Оригинальное название: The Little Book of Common Sense Investing
Автор: Джон Богл
Богл показал математически: та же сила, которая увеличивает капитал за счёт реинвестирования, работает и на стороне комиссий. Небольшая ежегодная переплата постепенно превращается в большую потерю капитала. Разница между фондом с комиссией 0,1% и фондом с комиссией 2% за 30 лет составляет десятки процентов.
Для российского инвестора: при выборе между БПИФ и активно управляемым фондом стоит прежде всего сравнить суммарные расходы — именно этому учит Богл.
Книга «Игра проигравших», 1975
Оригинальное название: The Loser’s Game
Автор: Чарльз Эллис
В своей книге знаменитый американский инвестор Чарльз Эллис описывает рынок как игру, в которой конкурируют сильные профессиональные участники. Поэтому результат всё чаще зависит не от поиска идеального хода, а от умения не совершать дорогих ошибок.
Для российского инвестора: на менее эффективном российском рынке «игра проигравших» работает чуть менее жёстко, но логика минимизации ошибок и издержек остаётся верной.
Серия эссе для онлайн-журнала The Efficient Frontier, 1990-е
Автор: Уильям Бернстайн
Бернстайн — невролог, ставший финансовым теоретиком, — написал серию эссе об эффективной границе портфеля на доступном рядовому инвестору языке. Его работы объясняют теорию Марковица без математики, через практические примеры.
Для российского инвестора: Бернстайн показывает, что базовая диверсификация не требует сложных инструментов — достаточно нескольких классов активов.
Книга «Секреты стабильно высокой доходности от легенды мира инвестиций», 2005
Оригинальное название: Unconventional Success: A Fundamental Approach to Personal Investment
Автор: Дэвид Свенсен
Дэвид Свенсен — управлявший эндаументом Йельского университета. В своей книге он описал, почему розничному инвестору не нужно копировать стратегии крупных игроков рынка. Его вывод: для большинства людей простой диверсифицированный портфель лучше сложных альтернатив.
Для российского инвестора: Свенсен показывает, что активные управляющие часто проигрывают рынку на долгой дистанции. Книга учит инвестора выбирать инструменты с минимальными комиссиями.
Что такое ребалансировка портфеля и зачем она нужна инвестору
Психология денег и поведение инвестора
Знать теорию недостаточно — важно понимать, почему мы принимаем иррациональные решения. Работы этого блока объясняют когнитивные ловушки, в которые попадают даже опытные инвесторы. 23. Почему эмоции от убытка сильнее, чем от прибыли.
Статья «Теория перспектив: анализ принятия решений в условиях риска» в Econometrica, 1979
Оригинальное название: Prospect Theory: An Analysis of Decision under Risk
Авторы: Даниэль Канеман и Амос Тверски
Канеман и Тверски — выдающиеся израильско-американские психологи, чьи работы заложили фундамент для поведенческой экономики. В статье авторы показали, что люди воспринимают потери острее, чем равные по величине выигрыши. Теория перспектив объясняет, почему инвесторы слишком долго держат убыточные позиции и слишком рано фиксируют прибыль.
Для российского инвестора: боязнь потерь особенно разрушительна на волатильном рынке. Понимание этого искажения помогает придерживаться стратегии в периоды просадок.
Книга «Думай медленно… Решай быстро», 2011
Оригинальное название: Thinking, Fast and Slow
Автор: Даниэль Канеман
Канеман описывает два режима мышления: быстрое (интуитивное) и медленное (аналитическое). Инвестиционные ошибки часто происходят из-за того, что быстрое мышление берёт на себя решения, требующие вдумчивого подхода.
Для российского инвестора: описанные Канеманом когнитивные ошибки инвесторов — доступность, самонадеянность, якорение — одинаково опасны на любом рынке.
Статья «Сэкономь больше завтра» в Journal of Political Economy, 2004
Оригинальное название: Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving
Авторы: Ричард Талер и Шломо Бенарци
Авторы разработали программу SMarT, которая использует поведенческие механизмы (инерцию, автоматическое увеличение взносов) для повышения нормы сбережений. Её главная цель — помочь людям откладывать деньги на пенсию или крупные цели без внутреннего сопротивления.
Для российского инвестора: автоматическое пополнение брокерского счёта или ИИС — прямое продолжение SMarT. Если правильно настроить систему, она будет работать без вашего постоянного участия.
Статья «Умственная бухгалтерия — это серьёзно» в Journal of Behavioral Decision Making, 1999
Оригинальное название: Mental Accounting Matters
Автор: Ричард Талер
Талер описал феномен «ментального учёта»: люди разделяют деньги на «психологические счета» (деньги на отпуск, деньги на инвестиции) и применяют к ним разные правила, что приводит к нерациональным решениям.
Для российского инвестора: разделение «денег на акции» и «денег на облигации» мешает видеть портфель целиком. Но именно совокупный портфель определяет реальный риск.
Книга «Чего хотят инвесторы», 2010
Оригинальное название: What Investors Really Want
Автор: Мейр Статман
Статман — один из создателей теории поведенческих финансов. В книге он показал, что инвесторы хотят не только доходности, но и статуса, принадлежности к группе и признания. Поведенческие финансы должны учитывать не только когнитивные ошибки, но и социальные мотивы.
Для российского инвестора: желания «инвестировать как Баффетт», «во что бы то ни стало обогнать рынок» или «покупать то, что покупают все», — типичные проявления социальных мотивов, о которых предупреждает Статман.
Книга «Мозг и деньги», 2007
Оригинальное название: Your Money and Your Brain
Автор: Джейсон Цвейг
Цвейг — известный американский финансовый журналист и писатель. В книге он описывает, как мозг реагирует на финансовые стимулы и почему эволюционно сформированные реакции (страх, жадность) разрушительны для инвестиционного портфеля.
Для российского инвестора: Цвейг показывает, что наш мозг эволюционно не приспособлен для работы с современным фондовым рынком, и предлагает конкретные инструменты для защиты капитала от собственных эмоций.
Книга «Иррациональный оптимизм», 2000
Оригинальное название: Irrational Exuberance
Автор: Роберт Шиллер
Книга объясняет, как эмоции и психологические ловушки создают спекулятивные пузыри на финансовых и жилищных рынках. В ней Шиллер предупредил о пузыре доткомов незадолго до его схлопывания.
Для российского инвестора: история российского рынка знает собственные эпизоды «иррационального оптимизма». Понимание механизма пузырей помогает сохранять голову холодной.
Что такое пузырь на фондовом рынке и можно ли его распознать заранее
Личные финансы и повседневные решения
Теория без практики бесполезна. Этот блок — о накоплениях, бюджете, финансовом планировании и правильном выборе советников. 30. Почему сначала стоит заплатить самому себе.
Книга «Самый богатый человек в Вавилоне», 1926
Оригинальное название: The Richest Man in Babylon
Автор: Джордж Клейсон
В своей знаменитой книге Клейсон — американский писатель, бизнесмен и издатель — сформулировал базовый принцип личных финансов через притчи. Главный принцип книги прост: часть дохода нужно откладывать до того, как деньги будут потрачены на всё остальное.
Для российского инвестора: автоматический перевод части зарплаты на сберегательный счёт или ИИС — прямая реализация этого принципа.
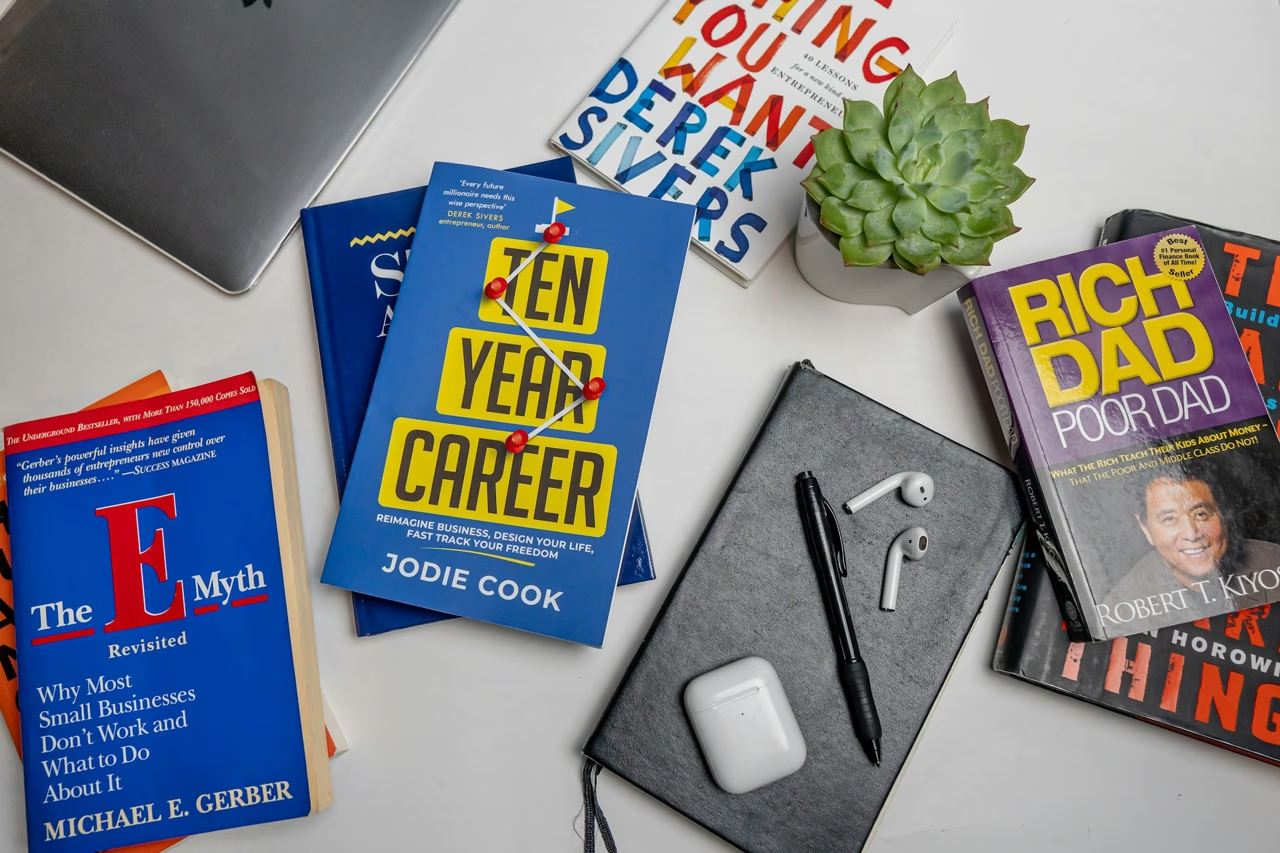
Книга «Богатый папа, бедный папа», 1997
Оригинальное название: Rich Dad Poor Dad
Автор: Роберт Кийосаки
В своей известнейшей книге Кийосаки предлагает отделять активы (то, что приносит деньги) от пассивов (то, что их забирает). Несмотря на критику за упрощение, эта концептуальная рамка помогла миллионам людей начать думать о личных финансах системно.
Для российского инвестора: концепцию стоит воспринимать как ментальную модель, а не как инвестиционный план. Конкретные советы Кийосаки требуют критического осмысления.
Книга «Всё ваше благосостояние» (All Your Worth), 2005
Авторы: Элизабет Уоррен и Амелия Уоррен Тайяги
Авторы предложили простую формулу распределения дохода: 50% на обязательные расходы, 30% на желания, 20% на сбережения. Правило 50/30/20 стало одним из самых популярных бюджетных ориентиров в личных финансах.
Для российского инвестора: пропорции можно адаптировать под российские реалии (например, увеличив долю сбережений в периоды высокой инфляции), но принцип распределения дохода универсален.
Книга «Я научу вас быть богатым», 2009
Оригинальное название: I Will Teach You to Be Rich
Автор: Рамит Сети
Сети — популярный в США финансовый блогер и писатель. В книге он предложил систему «автопилота» для личных финансов: автоматические переводы на сбережения, инвестиции и оплату счетов. Идея в том, что система должна работать без ежедневных волевых усилий.
Для российского инвестора: российские банки и брокеры поддерживают автоматические пополнения. Настройка «автопилота» снижает влияние поведенческих искажений на инвестиции.
Статья о выборе финансового советника на finpartizan.com
Публикация объясняет, как отличить советника, действующего в интересах клиента, от того, кто продаёт продукты с наибольшей комиссией. Для этого нужно оценить не только советы специалиста, но и то, кто ему платит, чьи интересы он представляет и действует ли в интересах клиента.
Для российского инвестора: в России институт независимых советников слабо регулируется, что делает эту тему особенно острой.
Книга «Миллионер автоматически», 2004
Оригинальное название: The Automatic Millionaire
Автор: Дэвид Бах
Бах — известный американский писатель и финансовый консультант. В книге он показал, что при создании капитала нужно делать ставку не столько на силу воли, сколько на автоматизацию: часть дохода стоит направлять на накопления и инвестиции до того, как деньги станут доступны для повседневных расходов.
Отдельно подчёркивается негативная роль небольших ежедневных трат (Бах называет их «латте-фактор»), которые в долгосрочной перспективе складываются в значительные суммы. Идея автора не в отказе от мелких расходов, а в осознанном подходе к ним.
Для российского инвестора: «латте-фактор» работает в любой стране — регулярный аудит мелких расходов часто обнаруживает скрытые резервы для сбережений.
Книга «Чёрный лебедь», 2007
Оригинальное название: The Black Swan
Автор: Нассим Талеб
В одной из своих известнейших книг Талеб описал, как редкие и непредсказуемые события («чёрные лебеди») определяют финансовую историю больше, чем ожидаемые закономерности. Для защиты от них Талеб предлагает быть гибким, избегать скрытых рисков и не ставить на кон то, потеря чего грозит полной катастрофой.
Для российского инвестора: за последние три десятилетия российский рынок пережил несколько «чёрных лебедей». Поэтому аргумент Талеба о необходимости финансовой устойчивости для нас особенно актуален.
Книга «Переиграть Уолл-стрит», 1989
Оригинальное название: One Up on Wall Street
Автор: Питер Линч
Линч — известный американский инвестор и финансист. В книге он доказывает: наблюдения из повседневной жизни могут стать отправной точкой для дальнейшего анализа компании. Обычный потребитель может замечать перспективные проекты раньше профессиональных аналитиков, просто наблюдая за тем, что покупает сам.
Для российского инвестора: знание отраслевой специфики (например, нефтегазового сектора или ретейла) может быть реальным преимуществом при выборе отдельных акций на Мосбирже.
Сборник эссе «Психология денег», 2020
Оригинальное название: The Psychology of Money
Автор: Морган Хаузел
Хаузел — известный в США финансовый обозреватель и инвестор. В книге собраны 19 историй о том, как психология и жизненный опыт влияют на финансовые решения. Главный тезис: финансовый успех определяется поведением больше, чем знаниями.
Для российского инвестора: эссе о «достаточности» и о разнице между богатством и демонстрацией богатства особенно интересны для жителей страны, где статусное потребление исторически высоко.
Книга-эссе «Психология инвестиций», 2012
Оригинальное название: The Behavior Gap
Автор: Карл Ричардс
Ричардс — финансовый консультант, писатель и автор популярной колонки в газете The New York Times. В книге он описал «разрыв в поведении» — разницу между доходностью рынка и доходностью, которую реально получает инвестор из-за неудачного выбора моментов для покупки и продажи. Многие инвесторы покупают активы на пике и продают на дне.
Для российского инвестора: чем реже вы трогаете свой портфель, тем лучше для его доходности, советует Ричардс. Для пассивного инвестора достаточно одной-двух ребалансировок в год. Этого хватает, чтобы поддерживать нужные пропорции и не тратить лишнее на издержки.
Ленивый портфель: как получать пассивный доход от инвестиций
Современные идеи об инвестициях и экономике
Этот блок — об идеях последних десятилетий, которые уже стали ориентирами для нового поколения инвесторов.
Книга «Нарратив и числа», 2017
Оригинальное название: Narrative and Numbers
Автор: Асват Дамодаран
Дамодаран предлагает при оценке компаний учитывать не только цифры, но и ответ на вопрос «Почему эта компания будет успешной?». Он складывается из множества факторов, которые автор обобщает под термином «нарратив». Метод помогает оценивать компании с неопределённым будущим.
Для российского инвестора: при оценке российских компаний нарратив (санкции, регуляторные риски, отраслевая динамика) часто важнее, чем формальные мультипликаторы.
Книга-сборник меморандумов «О самом важном», 2011
Оригинальное название: The Most Important Thing
Автор: Говард Маркс
Маркс, сооснователь инвесткомпании Oaktree Capital, десятилетиями рассылал меморандумы клиентам о природе рыночных циклов, риска и «второго уровня мышления» (способность видеть скрытые взаимосвязи, просчитывать последствия). Книга — компиляция лучших из них. Маркс предлагает думать не только о качестве актива, но и о цене, риске, рыночном цикле и том, что уже заложено в ожидания участников рынка.
Для российского инвестора: концепция «второго уровня мышления» применима на любом рынке.
Меморандум клиентам Oaktree Capital «Нельзя предсказать, но можно подготовиться», 2001
Оригинальное название: You Can’t Predict. You Can Prepare
Автор: Говард Маркс
Маркс написал этот меморандум после краха доткомов. Главный тезис: предсказывать рынок практически невозможно, но можно строить портфель так, чтобы он оставался работоспособным при разных вариантах развития событий.
Для российского инвестора: в условиях высокой геополитической неопределённости «готовиться, а не предсказывать» — вполне разумная стратегия.
Видеоэссе «Как работает экономика», 2013
Оригинальное название: How the Economic Machine Works
Автор: Рэй Далио
Далио — американский миллиардер, инвестор и финансист — объясняет экономические циклы через кредит, долг и процессы сокращения долговой нагрузки. Материал объясняет разницу между деньгами и кредитом и показывает, как ключевая ставка помогает регулировать рост экономики. Эссе можно назвать введением в макроэкономику для инвестора.
Для российского инвестора: понимание цикла кредитования помогает интерпретировать решения Банка России по ключевой ставке и понимать их влияние на рынок облигаций.
Книга «Принципы. Жизнь и работа», 2017
Оригинальное название: Principles
Автор: Рэй Далио
В книге Далио описал систему принципов, которой руководствуется его хедж-фонд. Главная мысль работы — жизнь и бизнес можно алгоритмизировать, снизив количество ошибок за счёт чётких правил принятия решений.
Для российского инвестора: автор предлагает читателям пятишаговый процесс достижения любых целей, включая финансовые.
Книга «Случайное блуждание на Уолл-стрит», 1973
Оригинальное название: A Random Walk Down Wall Street
Автор: Бёртон Мэлкил
Мэлкил — известный американский экономист и популяризатор пассивного инвестирования. В книге он доказывает, что цены акций движутся случайно и их очень трудно предсказать. Поэтому активное управление инвестициями в среднем проигрывает пассивным индексным стратегиям.
Для российского инвестора: аналогом индексных фондов, о которых говорит автор, являются российские БПИФ на индекс Мосбиржи. Идеи Мэлкила полностью применимы к работе с ними.
Книга «Экономист под прикрытием», 2005
Оригинальное название: The Undercover Economist
Автор: Тим Харфорд
Харфорд — известный британский экономист, писатель и журналист. В книге он объясняет базовые экономические механизмы через повседневные ситуации — ценообразование, конкуренцию, ценовую дискриминацию и несовершенства рынков.
Харфорд объяснил экономические механизмы через повседневные примеры: почему кофе в аэропорту стоит дороже, как магазины вычисляют «беспечных покупателей» и как подозрительные потребители вытесняют с рынка добросовестных продавцов.
Для российского инвестора: понимание базовых рыночных механизмов — необходимый контекст для любого, кто выходит на финансовые рынки.
Книга «Столкновение культур: Инвестиции против спекуляций», 2012
Оригинальное название: The Clash of the Cultures: Investment vs Speculation
Автор: Джон Богл
Это последняя крупная работа Богла, в которой он показал, как финансовая индустрия подталкивает инвесторов к спекуляциям, и на основе статистики объяснил, почему это им невыгодно.
Для российского инвестора: критика «торговой культуры» актуальна для любого брокерского рынка: чем больше сделок, тем больше комиссий платит инвестор.
Финансовый блог «Про деньги и данные»
Оригинальное название: Of Dollars and Data
Автор: Ник Маджиулли
Ник Маджиулли — главный операционный директор и аналитик данных в крупной американской инвестиционно-консалтинговой компании. В блоге он проверяет правдивость популярных финансовых идей с помощью исторических рыночных данных. Автор рассказывает, к чему на самом деле приводит жёсткая экономия, почему не существует идеального момента для покупки активов и могут ли богатые инвесторы рисковать сильнее, чем обычные.
Для российского инвестора: методология проверки идей данными, а не интуицией применима при анализе любого рынка.
Аналитические колонки в Morningstar
Автор: Джон Рекенталер
Рекенталер — известный американский финансовый аналитик, исследователь фондового рынка и журналист. Его колонки для Morningstar — образец того, как применять академические идеи для принятия практических инвестиционных решений.
Для российского инвестора: методология анализа компаний и фондов на основе результатов их деятельности применима на любом рынке.
Книга «Большая четвёрка», 2017
Оригинальное название: The Four
Автор: Скотт Гэллоуэй
Гэллоуэй — американский предприниматель, инвестор и профессор маркетинга. В книге он разбирает бизнес-модели крупнейших технологических компаний (Amazon, Apple, Facebook, Google) и показывает, как они влияют на стоимость бизнеса.
Для российского инвестора: предлагаемая автором логика анализа применима при оценке российских технологических компаний с монопольными позициями.
Нужно ли читать оригиналы
Большинство книг из этой подборки переведены на русский язык, однако некоторые работы доступны только на английском. Если вы не хотите читать эти книги целиком, в будущих статьях мы расскажем о главных идеях, содержащихся в каждой из них. Отдельно мы обсудим, что из этого применимо к российским реалиям в 2026 году.
Забегая вперёд: многие базовые принципы, о которых говорят авторы, актуальны в любое время и вполне применимы для управления личными финансами и инвестициями в любой стране. Но читать эти работы стоит не как сборник готовых советов.
Эти 50 работ не дают единого ответа на вопрос, как правильно инвестировать. Во многих случаях их авторы спорят друг с другом — о способности рынка быть эффективным, о роли активного управления, о значении риска и даже о том, насколько рационален сам инвестор. Именно поэтому их интересно читать вместе. Они помогают увидеть не набор готовых правил, а историю идей, на которых построены современные финансовые решения.